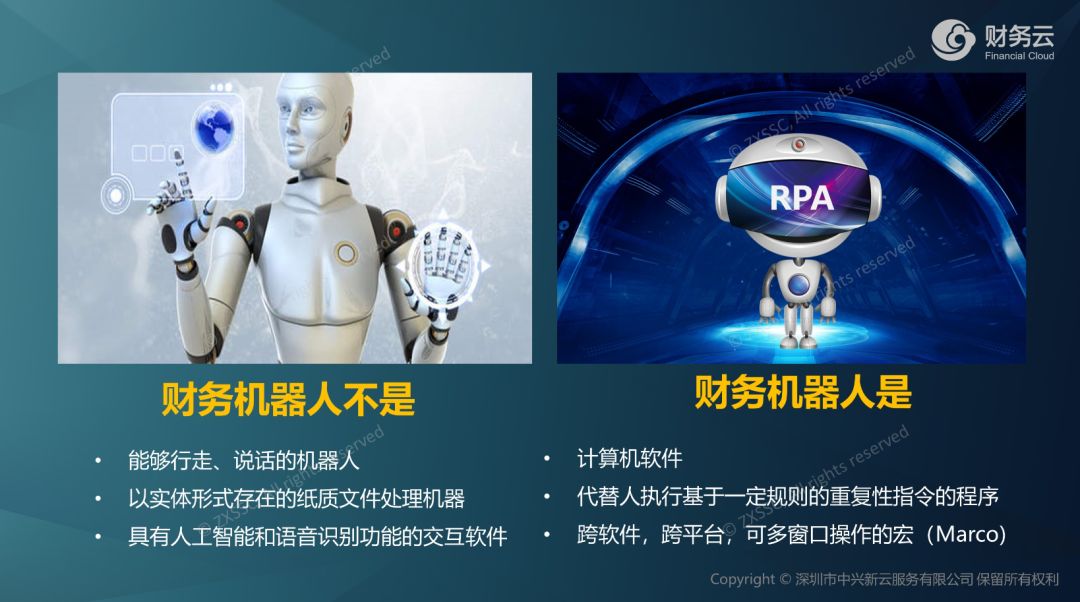
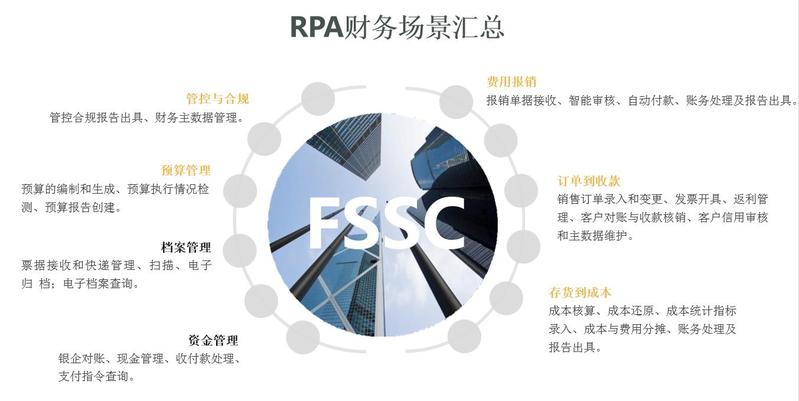
一、新时代:财务转型的宏阔背景\n\n数字经济浪潮席卷全球,大数据、人工智能、云计算等新一代信息技术正深刻改变着商业世界的运行逻辑。企业面临的不再仅仅是市场竞争的加剧,更是运营模式、管理方式乃至思维范式的颠覆性变革。在这样的大时代下,财务管理作为企业管理的中心环节,被赋予了前所未有的战略使命——从传统的核算反映型向价值创造型、决策支持型转变。财务人员不仅要当好“账房先生”,更要成为业务的合作伙伴和战略的参谋助手。新时代呼唤新会计,新会计需要新技术。\n\n二、新会计:从核算到价值创造的跃迁\n\n“新会计”并非对传统会计的全盘否定,而是在继承其严谨性与合规性基础上的全面升级。传统会计侧重于事后核算、手工操作、重复性劳动密集;而新会计则强调业财融合、实时洞察、智能决策。它要求会计人员具备更宽广的视野——懂业务、懂技术、懂数据、懂管理。财务部门不再是封闭的“后台”,而是逐步走向“前台”,嵌入到采购、生产、销售、研发等各个环节,用数据驱动运营优化和风险管控。这种跃迁不可能凭空实现,必须依托强有力的技术支撑。于是,RPA财务机器人应运而生。\n\n三、新技术:RPA财务机器人何以赋能\n\nRPA(Robotic Process Automation,机器人流程自动化)是一种通过软件机器人模拟人类在计算机上的操作,自动执行规则明确、重复性高、跨系统任务的技术。将RPA应用于财务领域,便形成了RPA财务机器人。它的核心价值在于:\n\n- 高效精准:7×24小时不间断工作,处理速度是人工的数十倍,且误差率极低。例如,自动完成发票查验、银行对账、报销审核、凭证录入等。\n- 成本优化:减少大量低附加值的人力投入,让财务人员从繁冗的操作中解放出来,转向分析、预测、控制等高价值工作。\n- 合规可控:每一步操作都有日志记录,流程标准化,降低人为舞弊和操作风险。\n- 柔性集成:无需改造现有IT系统,RPA可作为“粘合剂”打通ERP、OA、银企直联等多个异构系统之间的数据孤岛,实现端到端自动化。\n\n因此,RPA不是要取代会计,而是成为会计的“数字员工”,让人类专注于更有创造性的任务。\n\n四、新挑战:RPA应用中的现实困境\n\n尽管RPA财务机器人前景广阔,但在落地过程中同样面临着诸多新挑战,不容回避。\n\n1. 流程标准化挑战:RPA适用于规则明确、稳定重复的流程。如果企业自身财务流程混乱、标准不一,RPA将无法有效实施。\n2. 数据质量挑战:RPA依赖结构化数据输入,若上游数据不准确、不完整,机器人只会“垃圾进、垃圾出”,甚至放大错误。\n3. 安全与合规挑战:机器人掌握系统账号和敏感数据,如何防止越权访问、数据泄露,满足内控和审计要求,是必须妥善解决的问题。\n4. 组织与人员挑战:财务人员可能担忧被替代而产生抵触。企业需要重新设计岗位、开展技能培训,推动人机协作文化的形成。\n5. 技术运维挑战:RPA脚本需随业务规则、界面、系统版本而变化而不断维护,否则容易失效。IT与财务的协同运维机制至关重要。\n6. 治理与扩展挑战:当RPA规模扩大至数十上百个机器人时,如何统一调度、监控、版本管理,如何避免“影子IT”,需要建立卓越中心(CoE)等治理架构。\n\n五、行稳致远:以RPA为支点推动财务数智化转型\n\n面对挑战,财务组织应主动求变,系统化推进RPA财务机器人的应用:\n\n- 战略先行,愿景牵引:将RPA纳入企业财务数字化转型的整体规划,明确阶段目标和价值评估体系,避免零散“试水”。\n- 流程再造,夯实地基:先梳理和优化财务流程,实现标准化、规范化、模板化,再实施自动化。流程优化不到位,自动化就是“自动化混乱”。\n- 人机协同,赋能员工 :重视人员转岗培训,培养既懂财务又懂RPA的复合型人才,让财务人员从操作者转变为流程设计者、数据分析者和异常处理者。\n- 建立治理体系:设立跨部门的RPA卓越中心,统一管理需求、开发、测试、上线、运维和安全管理;制定机器人操作规范和安全策略。\n- 分步实施,持续迭代:从高频、规则明确、风险适中的场景切入(如费用报销、银行对账、发票认证),取得成功后再逐步扩展到税务申报、关联交易核对、财务报告等更复杂领域。\n- 关注技术演进:结合AI(OCR、NLP、机器学习)增强RPA的认知能力,向智能流程自动化(IPA)进化,处理非结构化数据、提供智能决策建议。\n\n六、\n\n新时代提出了新要求,新会计催生了新变革,新技术孕育了新可能,新挑战考验着新智慧。RPA财务机器人正是连接“新会计”与“新技术”的一座桥梁,也是一把双刃剑——用好了,它是财务转型的加速器;用不好,就会成为昂贵的技术摆设。唯有拥抱变化、主动学习、理性规划、系统推进,方能在这股自动化浪潮中立于潮头,实现财务职能从“记账”到“创造价值”的真正跨越。未来已来,唯变不变。
\n
新时代·新会计·新技术·新挑战 RPA财务机器人重塑财务未来
更新时间:2026-09-24 11:51:55
如若转载,请注明出处:http://www.edu1163.com/product/44.html
PRODUCT
产品列表